A saber, a tabela de preços de plano de saúde empresarial apresenta os valores das mensalidades conforme a faixa etária dos beneficiários. No entanto, não existe uma única tabela válida para todas as empresas, cidades, operadoras e tipos de contratação.
Em primeiro lugar, cada operadora define tabelas específicas para seus produtos. Além disso, o valor pode variar conforme a cidade do CNPJ, a quantidade de beneficiários, a acomodação, a abrangência, a coparticipação e a rede credenciada.
Por exemplo, um plano regional com enfermaria e coparticipação pode ter um preço diferente de um produto nacional com apartamento, reembolso e hospitais de alto padrão. Da mesma forma, duas empresas com três beneficiários podem receber totais distintos devido às idades de cada pessoa.
Por essa razão, uma tabela encontrada na internet deve ser utilizada apenas como referência inicial. Nesse sentido, para receber preços válidos para contratação, é necessário informar os dados da empresa e solicitar uma simulação atualizada.
Receba a tabela de preços para sua empresa
Envie o CNPJ, as idades dos beneficiários e a cidade de atendimento para consultar os planos disponíveis.
Compare valores, coberturas e redes credenciadas antes de escolher.
RECEBER A TABELA PELO WHATSAPPAtendimento personalizado e cotação sem compromisso
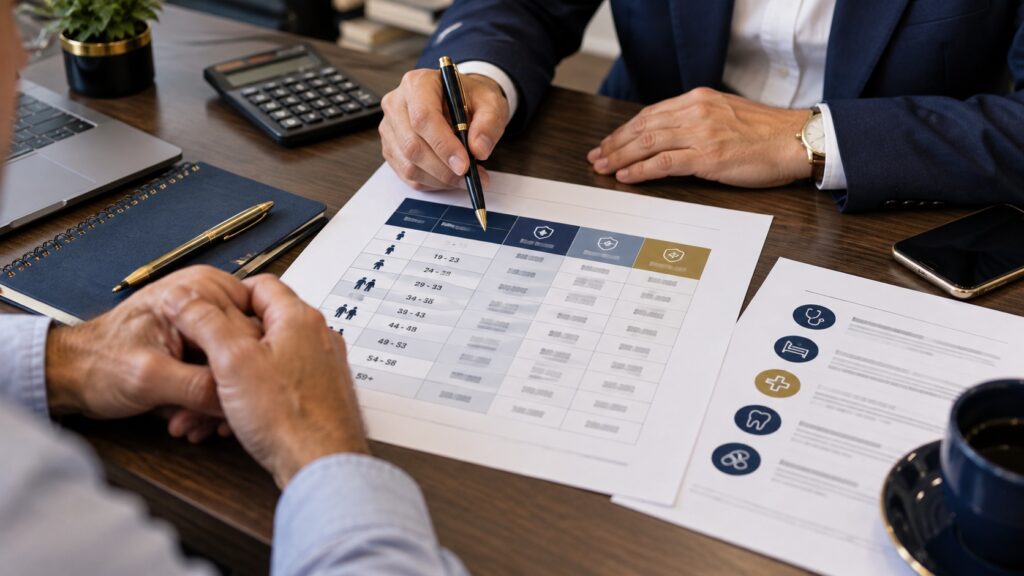
Como funciona a tabela de preços de plano de saúde empresarial?
A tabela organiza os valores de acordo com as faixas etárias utilizadas na comercialização do plano. Assim, cada beneficiário terá uma mensalidade correspondente à idade que possui na data considerada para a contratação.
Posteriormente, as mensalidades individuais são somadas para chegar ao valor total da empresa. Portanto, o cálculo não utiliza apenas a média de idade do grupo.
Uma empresa com um titular, um cônjuge e dois filhos, por exemplo, deverá consultar a faixa de cada pessoa. Em seguida, será necessário somar os quatro valores para descobrir a mensalidade total.
Ainda assim, a tabela só poderá ser utilizada se corresponder exatamente à operadora, ao produto, à região, à acomodação e ao número de beneficiários da empresa.
A tabela apresenta o valor individual ou total?
Geralmente, a tabela apresenta o preço individual de cada faixa etária. Dessa forma, o valor total dependerá da composição do grupo.
Para calcular corretamente, siga estas etapas:
- Identifique a idade de cada beneficiário;
- Localize a faixa etária correspondente;
- Consulte o valor daquela faixa;
- Repita o processo para todas as pessoas;
- Some as mensalidades;
- Confira possíveis serviços adicionais;
- Verifique a validade da tabela.
Além disso, confirme se os valores já incluem benefícios agregados, plano odontológico ou qualquer contratação opcional.
O preço da tabela já é o valor final?
Nem sempre. A princípio, a tabela mostra os valores comerciais do produto. Contudo, a proposta ainda pode depender da análise da operadora, da elegibilidade dos beneficiários e da documentação da empresa.
Ao mesmo tempo, alterações na composição do grupo podem modificar o total. Se um beneficiário for incluído, retirado ou mudar de faixa etária antes da vigência, por exemplo, a proposta poderá precisar de atualização.
Assim sendo, o valor final deve constar na proposta emitida para o CNPJ.
Tabela de preços de plano de saúde empresarial por faixa etária
Nos contratos celebrados atualmente, os beneficiários são distribuídos em dez faixas etárias. De acordo com a Agência Nacional de Saúde Suplementar, a mensalidade pode variar quando o beneficiário muda de faixa, conforme os percentuais previstos no contrato.
| Faixa | Idade do beneficiário |
|---|---|
| 1 | 00 a 18 anos |
| 2 | 19 a 23 anos |
| 3 | 24 a 28 anos |
| 4 | 29 a 33 anos |
| 5 | 34 a 38 anos |
| 6 | 39 a 43 anos |
| 7 | 44 a 48 anos |
| 8 | 49 a 53 anos |
| 9 | 54 a 58 anos |
| 10 | 59 anos ou + |
Só para exemplificar, a tabela acima mostra como as idades são organizadas. Entretanto, ela não apresenta mensalidades porque os valores mudam conforme operadora, produto, região, modalidade e vigência comercial.
O percentual de aumento na mudança de faixa etária varia conforme o contrato do plano de saúde. Por isso, esta tabela apresenta as idades de referência, sem indicar percentuais de reajuste ou valores de mensalidade.
Por conseguinte, publicar um único preço como se fosse válido para qualquer empresa poderia induzir o consumidor ao erro. Nesse sentido, a melhor alternativa é solicitar a tabela vigente para o perfil exato do CNPJ.
O que precisa constar na tabela de preços de plano de saúde empresarial?
Todavia, antes de utilizar uma tabela de preços de plano de saúde empresarial, confira se ela contém todas as informações necessárias.
| Informação | O que verificar |
|---|---|
| Operadora | Empresa responsável pelo plano |
| Produto | Nome completo do plano cotado |
| Região | Local onde a tabela pode ser comercializada |
| Quantidade de vidas | Porte do grupo ao qual os valores se aplicam |
| Faixas etárias | Idades e mensalidades correspondentes |
| Acomodação | Enfermaria ou apartamento |
| Coparticipação | Com, sem, parcial ou conforme o produto |
| Abrangência | Municipal, regional, estadual ou nacional |
| Validade | Período em que os valores podem ser utilizados |
| Rede credenciada | Hospitais e laboratórios do produto |
| Reembolso | Disponibilidade e limites, quando houver |
| Condições comerciais | Campanhas e regras aplicáveis |
Acima de tudo, confira o nome completo do produto. Por certo, uma mesma seguradora de planos de saúde pode possuir vários planos com preços e redes bastante diferentes.
Por que os valores da tabela de preços de plano de saúde empresarial por faixa etária são diferentes?
As tabelas são diferentes porque cada produto atende a um perfil de contratação. Ademais, as operadoras consideram características comerciais, assistenciais e regionais.
Em outras palavras, o preço acompanha o conjunto de coberturas e serviços oferecidos. Assim, um plano com rede restrita não deve ser comparado diretamente com outro que oferece cobertura nacional, reembolso e hospitais premium.
A seguir, veja os fatores que mais influenciam os valores.
Quantidade de beneficiários
Certamente, a quantidade de pessoas determina qual tabela poderá ser utilizada. Algumas operadoras dividem as condições por grupos de vidas, ao passo que outras possuem produtos direcionados a empresas maiores.
Por exemplo, uma tabela para duas ou três vidas pode ser diferente daquela utilizada por uma empresa com 30, 100 ou mais beneficiários.
Além disso, cada operadora estabelece uma quantidade mínima para seus produtos. Portanto, ter CNPJ não significa que todas as alternativas estarão disponíveis.
Idade de cada pessoa
A idade influencia diretamente o preço individual. Por isso, a empresa deve informar a data de nascimento ou a idade correta de cada beneficiário.
Se uma pessoa mudar de faixa etária antes da vigência, a mensalidade poderá ser recalculada. Dessa maneira, confira as informações antes de formalizar a proposta.
Cidade do CNPJ
A cidade do CNPJ determina quais produtos e tabelas estão disponíveis. Uma operadora pode comercializar determinado plano em São Paulo e utilizar outra condição no Paraná, no Rio de Janeiro ou em Goiás.
Além disso, alguns produtos possuem áreas específicas de comercialização. Logo, uma tabela de outra região pode não servir para o CNPJ da empresa.
Local de utilização
A empresa também deve informar onde os beneficiários utilizarão o plano. Afinal, uma tabela econômica perde sua utilidade se a rede não oferecer atendimento nas cidades necessárias.
Nesse sentido, a comparação deve considerar preço e acesso à rede credenciada ao mesmo tempo.
Tipo de acomodação
Os planos podem oferecer enfermaria ou apartamento.
Na enfermaria, a internação ocorre em quarto compartilhado, conforme as condições do estabelecimento. Já no apartamento, o beneficiário possui acomodação privativa.
Em geral, a tabela com apartamento apresenta valores superiores. No entanto, a diferença deve ser calculada para todas as idades antes da escolha.
Abrangência do plano
A abrangência indica a área geográfica de cobertura. Um produto pode ser municipal, regional, estadual, por grupo de municípios ou nacional.
A princípio, planos regionais podem ter valores mais econômicos. Contudo, empresas com profissionais que viajam ou trabalham em diferentes estados podem precisar de uma cobertura mais ampla.
Rede credenciada
Hospitais, laboratórios, clínicas e centros médicos influenciam o posicionamento do produto.
Planos com acesso a hospitais como Albert Einstein, Sírio-Libanês, Rede D’Or, Samaritano, Oswaldo Cruz e HCor podem apresentar preços maiores.
Todavia, a presença de um hospital depende do produto exato, e não apenas do nome da operadora. Por isso, sempre confira a rede correspondente à tabela utilizada.
Coparticipação
A coparticipação pode reduzir a mensalidade, mas cria cobranças relacionadas à utilização.
Conforme o produto, pode haver cobrança por consultas, exames, terapias, pronto-socorro e outros serviços. Portanto, compare a mensalidade juntamente com a tabela de coparticipação.
Caso os beneficiários utilizem o plano com frequência, uma mensalidade inicialmente menor poderá gerar custos adicionais.
Reembolso
Alguns planos oferecem reembolso para atendimentos realizados fora da rede credenciada.
Geralmente, produtos com valores maiores de reembolso apresentam mensalidades superiores. Ainda assim, esse benefício pode ser relevante para quem utiliza médicos particulares.
Antes de contratar, confira os limites, as regras e os serviços elegíveis.
Como calcular o total usando a tabela de preços de plano de saúde empresarial por faixa etária?
O cálculo consiste em localizar a faixa etária de cada pessoa e somar as respectivas mensalidades.
Considere este modelo ilustrativo:
| Beneficiário | Idade | Faixa utilizada | Valor |
|---|---|---|---|
| Titular | 37 anos | 34 a 38 anos | Valor da respectiva faixa |
| Cônjuge | 40 anos | 39 a 43 anos | Valor da respectiva faixa |
| Filho | 12 anos | 0 a 18 anos | Valor da respectiva faixa |
| Filha | 7 anos | 0 a 18 anos | Valor da respectiva faixa |
| Total | 4 vidas | Soma das mensalidades | Valor total da proposta |
Primeiramente, consulte o valor do titular. Em seguida, localize o preço do cônjuge e dos dependentes. Finalmente, some todos os valores.
Esse exemplo não constitui uma cotação real. Afinal, a tabela deverá corresponder ao produto e à região da empresa.
Tabela de preços de plano de saúde empresarial para duas vidas
Existem operadoras que trabalham com planos empresariais a partir de duas vidas. Entretanto, nem todos os produtos aceitam essa composição.
O grupo pode ser formado pelo empresário e seu cônjuge, por dois sócios ou por outra combinação permitida pela operadora.
Para consultar uma tabela para duas vidas, informe:
- CNPJ;
- Data de abertura;
- Natureza jurídica;
- Cidade;
- Idades;
- Vínculos;
- Hospitais de preferência;
- Tipo de acomodação;
- Interesse em coparticipação.
Além disso, a aceitação poderá variar conforme a operadora e o produto.
Tabela de preços de plano de saúde empresarial para três vidas
Com três vidas, geralmente surgem mais alternativas para comparação. Mesmo assim, o valor continuará dependendo das idades e da cidade.
Uma empresa com três beneficiários jovens pode receber um total diferente de outra com pessoas nas faixas superiores. Por conseguinte, não utilize apenas o número de vidas para estimar o custo.
É necessário distribuir cada beneficiário na faixa correta e conferir a rede credenciada do produto.
Tabela de preços de plano de saúde empresarial para pequenas empresas
Pequenas empresas podem comparar planos regionais e nacionais, com enfermaria ou apartamento, bem como alternativas com ou sem coparticipação.
Antes de mais nada, analise as necessidades do grupo. Se todos utilizarem o plano na mesma cidade, uma cobertura regional poderá ser suficiente.
Por outro lado, se os profissionais viajarem ou trabalharem em vários estados, uma alternativa nacional poderá ser mais adequada.
Tabela de preços de plano de saúde empresarial para empresas com 30 vidas ou mais
Empresas com grupos maiores podem precisar de um estudo comercial específico. Nesse caso, a distribuição das idades deve ser organizada antes da solicitação.
Além do preço, a empresa precisa avaliar:
- Abrangência necessária;
- Cidades dos beneficiários;
- Rede hospitalar;
- Modalidade de coparticipação;
- Acomodação;
- Reembolso;
- Prazos de implantação;
- Regras de movimentação cadastral.
De acordo com a ANS, nos contratos empresariais com 30 ou mais beneficiários existe isenção de carência para quem solicita o ingresso em até 30 dias da celebração do contrato ou da vinculação à empresa, desde que as condições aplicáveis sejam atendidas.
Assim sendo, a empresa deve analisar preço, prazos e condições de implantação em conjunto.
Tabela de preços de plano de saúde empresarial para MEI
O Microempreendedor Individual pode solicitar tabelas empresariais desde que cumpra as regras da modalidade.
Segundo a ANS, o empresário individual precisa comprovar o exercício da atividade empresarial pelo período mínimo de seis meses.
Além disso, a operadora poderá exigir regularidade cadastral, quantidade mínima de pessoas e documentos que comprovem os vínculos.
Portanto, a tabela somente deverá ser apresentada depois da análise inicial do CNPJ.
Quais operadoras possuem tabela de preços empresarial?
As principais operadoras e seguradoras possuem tabelas próprias. Contudo, cada uma define produtos, redes e regiões de comercialização.
Tabela de preços Amil Empresarial
A Amil Empresarial oferece diferentes categorias de planos. Os valores variam conforme linha, região, acomodação, coparticipação e rede credenciada.
Tabela de preços Bradesco Saúde
O Bradesco Saúde possui opções destinadas a diferentes portes de empresas. Entretanto, a quantidade mínima e as condições comerciais variam conforme o produto.
Tabela de preços SulAmérica Saúde
A SulAmérica disponibiliza produtos com diferentes padrões de cobertura, abrangência e reembolso. Assim, é importante comparar a rede de cada opção.
Tabela de preços Porto Saúde
A Porto Saúde oferece planos empresariais com diferentes categorias, redes, acomodações e condições.
Tabela de preços Omint
O plano de saúde Omint pode ser indicado para empresas que procuram atendimento diferenciado, reembolso e redes de padrão superior.
Tabelas de preços de planos empresariais por operadora
Além dessas alternativas, podem existir opções da Seguros Unimed, Hapvida NotreDame Intermédica, Alice e outras operadoras.
Entretanto, a disponibilidade dependerá da cidade, do número de vidas, das idades e do perfil da empresa.
Compare as tabelas de preços dos planos empresariais
Envie seu CNPJ, a cidade de atendimento e as idades dos beneficiários. Compare os valores disponíveis junto com a cobertura e a rede credenciada de cada plano.
COMPARAR TABELAS DE PREÇOS PELO WHATSAPPCotação personalizada e sem compromisso.
Como comparar tabelas de preços de planos de saúde empresariais?
Comparar apenas a coluna de mensalidades pode levar a uma decisão inadequada. Afinal, produtos com preços semelhantes podem oferecer redes e condições completamente diferentes.
Antes de escolher, avalie:
| Critério | Pergunta necessária |
|---|---|
| Mensalidade | Qual será o valor total da empresa? |
| Rede credenciada | Quais hospitais e laboratórios estão incluídos? |
| Abrangência | Onde o beneficiário poderá utilizar o plano? |
| Acomodação | O plano oferece enfermaria ou apartamento? |
| Coparticipação | Quais serviços geram cobrança adicional? |
| Reembolso | Qual é o limite para atendimento fora da rede? |
| Carências | Quais prazos serão aplicados? |
| Reajuste | Como a mensalidade poderá ser atualizada? |
| Elegibilidade | Quem poderá participar do contrato? |
| Validade | Até quando os preços podem ser utilizados? |
Em resumo, a melhor tabela não é necessariamente a mais barata. A escolha deve considerar o conjunto completo do produto.
A tabela de preços pode ficar desatualizada?
Sim. As operadoras podem atualizar suas tabelas e condições comerciais. Por isso, sempre confira a vigência do material antes de calcular a proposta.
Uma tabela poderá deixar de ser válida quando ocorrer:
- Atualização comercial;
- Mudança de vigência;
- Alteração do produto;
- Encerramento de campanha;
- Modificação da região;
- Mudança na quantidade de vidas;
- Nova composição etária;
- Alteração da acomodação;
- Troca da modalidade de coparticipação.
Além disso, salvar uma tabela antiga não garante que os mesmos preços estarão disponíveis posteriormente.
Tabela de preços é uma proposta de contratação?
Não. A tabela funciona como material de referência comercial. Já a proposta apresenta os dados da empresa, os beneficiários, o produto escolhido e o valor total calculado.
Posteriormente, a operadora analisará a documentação e a elegibilidade. Portanto, receber uma tabela não significa que a contratação foi aprovada.
A empresa deve aguardar a confirmação formal da proposta e da vigência antes de cancelar um plano atual.
Os preços apresentados incluem coparticipação?
A mensalidade da tabela não representa, necessariamente, todo o custo de utilização.
Nos planos com coparticipação, a empresa também poderá receber cobranças relacionadas aos procedimentos utilizados pelos beneficiários. Dessa forma, é necessário solicitar a tabela específica de coparticipação.
Por exemplo, consultas, exames, pronto-socorro e terapias podem ter regras diferentes. Por essa razão, leia o material antes de escolher o produto.
Como funcionam os reajustes depois da contratação?
A tabela apresenta o preço no momento da contratação. Contudo, o contrato poderá sofrer reajuste anual e variação decorrente da mudança de faixa etária.
Nos planos coletivos, os critérios de reajuste devem estar previstos no contrato. Além disso, quando o beneficiário alcança uma nova faixa etária, a mensalidade individual pode ser alterada conforme os percentuais estabelecidos.
Logo, analisar somente o valor inicial não é suficiente. A empresa também precisa entender as condições de manutenção do contrato.
Como identificar uma tabela de preços confiável?
Uma tabela confiável deve apresentar informações suficientes para identificar o produto e sua validade.
Confira se o documento contém:
- Nome da operadora;
- Nome completo do plano;
- Região;
- Faixas etárias;
- Valores;
- Quantidade de vidas;
- Tipo de acomodação;
- Modalidade de coparticipação;
- Vigência;
- Observações comerciais.
Se a tabela não informar esses dados, solicite a confirmação antes de utilizá-la. Afinal, uma imagem isolada com preços pode estar desatualizada ou pertencer a outro produto.
Como economizar ao comparar tabelas?
Primeiramente, defina os hospitais e laboratórios realmente necessários. Em seguida, compare os produtos que atendem essas prioridades.
Também é possível avaliar:
- Plano regional em vez de nacional;
- Enfermaria em vez de apartamento;
- Coparticipação;
- Rede mais objetiva;
- Diferentes operadoras;
- Produtos compatíveis com a cidade;
- Benefícios realmente utilizados;
- Condições comerciais válidas.
No entanto, reduzir o preço retirando uma cobertura necessária pode gerar insatisfação. Portanto, busque equilíbrio entre mensalidade e qualidade de atendimento.
Qual tabela de preços tem o melhor custo-benefício?
A resposta depende do perfil da empresa. Para alguns grupos, o melhor custo-benefício estará em um plano regional com coparticipação. Para outros, será necessário contratar cobertura nacional, apartamento ou reembolso.
Da mesma forma, uma empresa pode priorizar hospitais específicos, enquanto outra deseja apenas uma boa rede próxima ao endereço dos funcionários.
Assim, o melhor custo-benefício surge quando a tabela oferece a cobertura necessária sem incluir serviços que o grupo não utilizará.
Para entender de forma mais ampla como as operadoras formam os valores, acesse também a sobre quanto custa um plano de saúde empresarial.
Quais informações enviar para receber a tabela?
Para receber uma tabela de preços de plano de saúde empresarial compatível com a sua empresa, informe:
- CNPJ;
- Cidade do CNPJ;
- Idades dos beneficiários;
- Quantidade de vidas;
- Vínculos;
- Cidade de atendimento;
- Hospitais de preferência;
- Enfermaria ou apartamento;
- Com ou sem coparticipação;
- Plano atual, caso exista.
Com esses dados, a Executive Insurance poderá selecionar tabelas adequadas e evitar o envio de opções que não atendam ao perfil informado.
Por que solicitar a tabela com a Executive Insurance?
A Executive Insurance do Brasil trabalha com as principais operadoras e seguradoras do mercado.
Antes de enviar os valores, analisamos o CNPJ, as idades, a região e as necessidades dos beneficiários. Dessa maneira, apresentamos opções compatíveis com o perfil da empresa.
Nosso atendimento inclui:
- Análise das informações;
- Comparação entre operadoras;
- Conferência da rede credenciada;
- Explicação dos preços;
- Orientação sobre coparticipação;
- Verificação dos documentos;
- Apoio durante a contratação;
- Acompanhamento da implantação.
Além disso, você poderá solicitar uma cotação de plano de saúde empresarial para transformar os valores da tabela em uma simulação personalizada.
Telefone: (11) 2778-0062
WhatsApp: (11) 98217-3383
E-mail: contato@executivecorretora.com.br
Perguntas frequentes sobre tabela de preços de plano de saúde empresarial
A tabela é igual para todas as cidades?
Não. A região do CNPJ e a área de comercialização podem alterar os produtos e os valores disponíveis.
O preço é calculado pela idade?
Sim. Cada beneficiário é enquadrado na faixa etária correspondente. Posteriormente, os valores individuais são somados.
Uma criança paga o mesmo valor que um adulto?
Geralmente, não. A criança pertence à primeira faixa etária dos contratos atuais, enquanto o adulto será enquadrado conforme sua idade.
O MEI pode receber uma tabela empresarial?
Sim, desde que cumpra os requisitos da contratação empresarial, incluindo o tempo mínimo de atividade exigido para empresário individual.
É possível contratar com duas vidas?
Existem produtos que aceitam duas vidas. Contudo, a disponibilidade varia conforme a operadora, a região e a composição do grupo.
A tabela informa quais hospitais estão incluídos?
Nem sempre. Por isso, solicite também a rede credenciada específica do produto.
Os valores da internet são confiáveis?
Podem servir como referência, desde que a tabela esteja atualizada e corresponda à região e ao perfil da empresa. Ainda assim, confirme os valores antes da contratação.
A tabela garante a aprovação?
Não. A aprovação depende da análise da proposta, da documentação e da elegibilidade.
Posso cancelar meu plano atual depois de receber a tabela?
Não é recomendável. Aguarde a aprovação formal e a confirmação da vigência do novo plano.
A cotação é gratuita?
Sim. A solicitação de valores não obriga a empresa a contratar.
Solicite sua tabela de preços de plano de saúde empresarial
Para receber uma tabela atualizada, envie o CNPJ, as idades, a cidade de atendimento e os hospitais de preferência.
Em seguida, a Executive Insurance verificará as opções disponíveis e comparará preços, coberturas e redes credenciadas.
Finalmente, você poderá escolher quais produtos deseja analisar com mais detalhes antes de solicitar a proposta.
Solicite a tabela de preços para sua empresa
Envie o CNPJ, as idades dos beneficiários, a cidade de atendimento e os hospitais de preferência. Assim, podemos verificar as opções disponíveis e comparar preços, coberturas e redes credenciadas.
RECEBER A TABELA ATUALIZADA PELO WHATSAPPAtendimento personalizado e sem compromisso.
As tabelas, os preços, as redes credenciadas e as condições comerciais podem ser alterados pelas operadoras. A contratação está sujeita à análise e à aprovação da proposta.